DAC7 Plataformas Digitales España: Guía Real 2026
DAC7: la nueva obligación de declarar ingresos de plataformas digitales
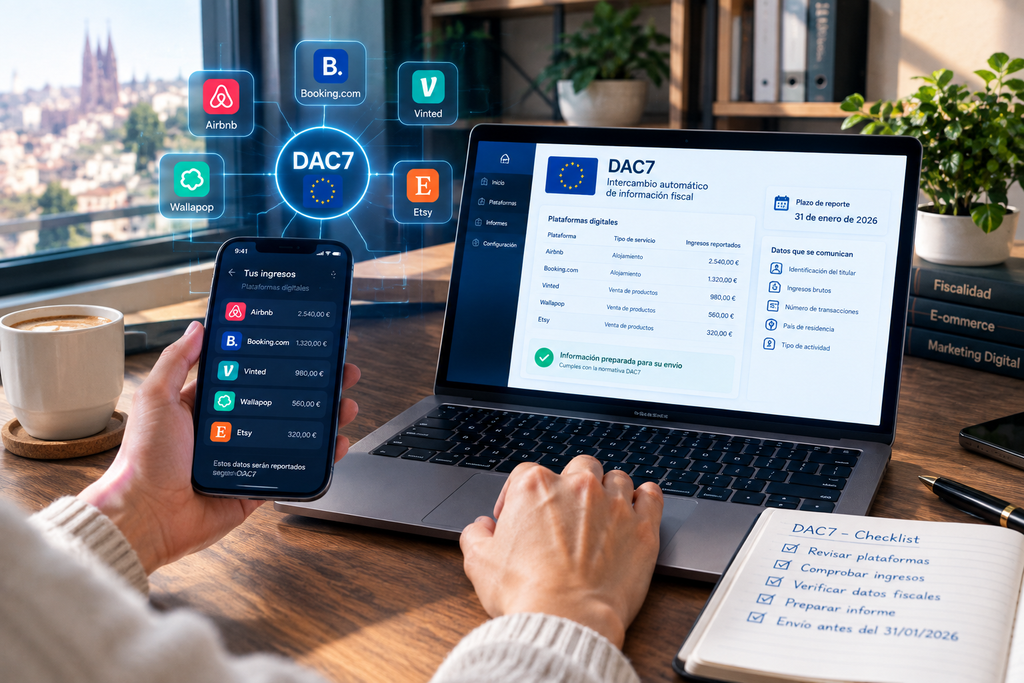
Primero, una corrección necesaria: DAC7 y las plataformas digitales en España llevan conectadas desde el 1 de enero de 2024, no es una obligación que vaya a «llegar» próximamente. Si vendes en Wallapop, alquilas en Airbnb o cobras por servicios en Fiverr, esta normativa ya lleva más de dos años cruzando tus datos con Hacienda, y en enero de 2026 las plataformas están presentando ya su segundo año completo de información bajo este sistema.
Qué es exactamente, y por qué no crea ningún impuesto nuevo
DAC7 es el nombre con el que se conoce a la Directiva (UE) 2021/514, aprobada en marzo de 2021 y transpuesta a España mediante la Ley 13/2023 y el Real Decreto 117/2024. No crea ningún impuesto nuevo ni cambia lo que tienes que declarar. Lo que cambia es la visibilidad: antes, Hacienda dependía de cruces indirectos o de tu propia honestidad al declarar; ahora, las plataformas están obligadas a comunicar de forma automática, a través del Modelo 238, quién vende, cuánto factura y cuántas operaciones realiza.
Las plataformas afectadas cubren cuatro grandes bloques: venta de bienes (Wallapop, Vinted, eBay, Etsy), alquiler de inmuebles (Airbnb, Booking, Vrbo), servicios personales o freelance (Upwork, Fiverr) y alquiler de medios de transporte. El propio Modelo 238 lo presenta la plataforma, nunca tú directamente.
El umbral que casi todo el mundo malinterpreta
Para la venta de bienes, existe una exclusión de reporte si no superas, a la vez, dos condiciones: menos de 30 ventas al año y un importe igual o inferior a 2.000 € en ese mismo periodo. Es importante entender que son dos condiciones conjuntas, no una sola: si haces solo 5 ventas pero facturas 3.000 €, ya se supera el umbral igualmente. Y aquí está el matiz que más confusión genera: este umbral solo determina si la plataforma tiene que reportarte a Hacienda. No es, en ningún caso, una exención fiscal automática para ti. Si tus ingresos son fiscalmente relevantes, siguen teniendo que declararse en tu IRPF, superes o no ese umbral de reporte.
Un dato que aporta tranquilidad real a mucha gente que vende ocasionalmente en estas plataformas: vender un artículo personal de segunda mano por debajo de su precio de compra original genera una pérdida patrimonial, que no tributa en el IRPF. Si vendes tu antiguo portátil por 200 € habiéndolo comprado por 800 €, esa operación concreta no genera ninguna obligación fiscal, aunque la plataforma sí pueda reportarla si superas el umbral de operaciones.
Cómo funciona el cruce de datos que ya está generando avisos
Las plataformas presentan el Modelo 238 entre febrero y abril del año siguiente al ejercicio reportado. Hacienda cruza automáticamente esos datos con tu declaración de IRPF, presentada entre abril y junio. Si el Modelo 238 refleja, por ejemplo, 3.500 € de ingresos brutos en una plataforma, pero tu declaración solo recoge 2.100 €, la discrepancia genera un aviso automático. No hace falta que un inspector revise tu caso a mano: el propio sistema lo detecta.
Esto conecta directamente con algo que ya explicamos en el artículo sobre cómo la Agencia Tributaria intensifica el control con IA: DAC7 es una pieza más dentro de un ecosistema de datos cada vez más amplio, que incluye también, desde 2026, el Modelo 170 con periodicidad mensual para operaciones de Bizum entre particulares. Cuantas más fuentes de datos se cruzan automáticamente, menos margen queda para que un ingreso relevante pase desapercibido por descuido.
Las sanciones reales, en dos niveles distintos
Conviene distinguir dos tipos de sanción, porque afectan a situaciones diferentes. Si te niegas a facilitar tu NIF o datos bancarios cuando la plataforma te los solicita, y no respondes en un plazo de 60 días, tu cuenta puede quedar bloqueada, y Hacienda puede imponer una multa fija de 300 € por obstaculizar el reporte. Si, en cambio, Hacienda cruza los datos y detecta ingresos no declarados en tu IRPF, la sanción puede alcanzar el 2% de los ingresos ocultos, con un mínimo de 300 € y un máximo de 20.000 €, independiente de la cuota dejada de ingresar y sus propios recargos.
El caso que más veo entre autónomos que empiezan en marketplaces
Un patrón que se repite con frecuencia: alguien empieza a vender de forma habitual —no ocasional— en Wallapop o Vinted, superando con claridad los umbrales de reporte durante varios meses, antes de plantearse siquiera si debería darse de alta como autónomo. El problema no es solo fiscal: si Hacienda detecta, vía DAC7, una actividad económica recurrente sin alta correspondiente, la situación se complica bastante más que una simple discrepancia de importe, porque entra en juego además la falta de alta en el RETA, algo que ya tratamos en la guía de cómo darse de alta como autónomo paso a paso. La línea entre «vender cosas propias de forma ocasional» y «ejercer una actividad económica habitual» no depende de tu intención, sino de la frecuencia y organización real de esa actividad.
Qué hacer si ya has recibido un aviso o una solicitud de datos
Si una plataforma te ha pedido tu NIF y dirección fiscal, respóndela cuanto antes: el plazo de 60 días corre en tu contra, y bloquear tu cuenta puede paralizar directamente tu actividad si dependes de ella para vender. Si ya has recibido un requerimiento de Hacienda por una discrepancia detectada, lo más razonable no es esperar a que se convierta en un procedimiento sancionador formal, sino revisar cuanto antes con tu gestoría si ese ingreso era realmente declarable, y regularizarlo si corresponde antes de que la propia Administración lo haga por ti.
Por qué conviene revisar esto ahora, no cuando llegue el aviso
Al ser una obligación que ya lleva dos años de rodaje, el margen de «no lo sabía» cada vez pesa menos ante una posible revisión. Si vendes, alquilas o prestas servicios a través de cualquiera de estas plataformas de forma recurrente, el momento de confirmar que tus declaraciones cuadran con lo que la plataforma va a reportar es antes de la próxima campaña de la Renta, no después de recibir un aviso automático que ya trae la discrepancia detectada.