Automatizar cierre contable de fin de año con IA
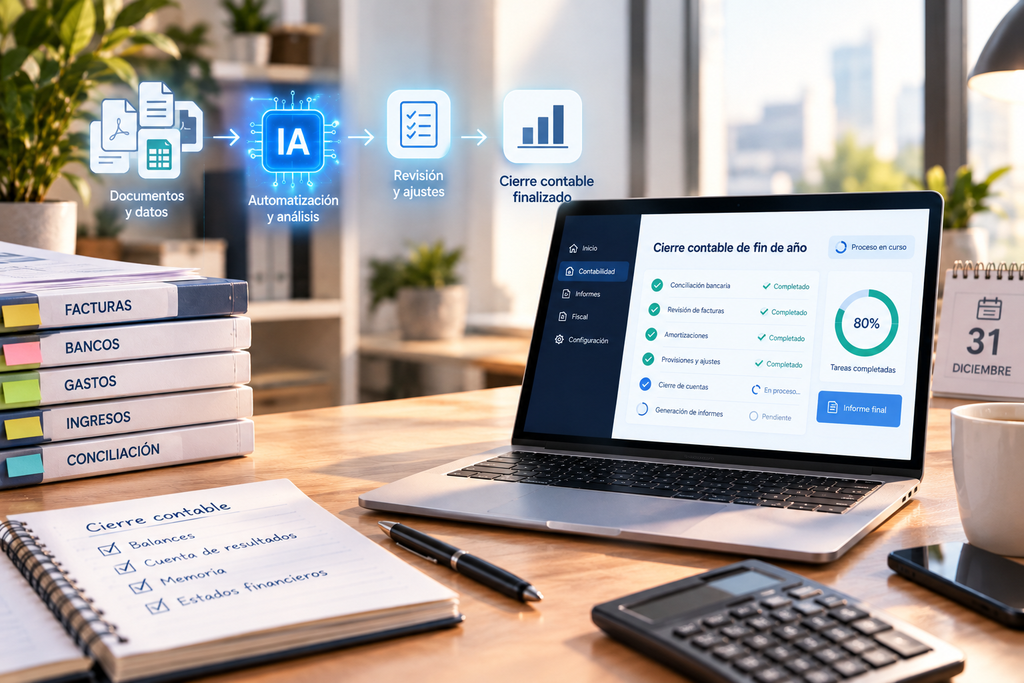
Automatizar el cierre contable de fin de año con IA: guía práctica 2026
Diciembre es el mes en el que se decide si enero va a ser tranquilo o caótico. El cierre contable de fin de año no es un trámite puntual: es la suma de docenas de tareas repetitivas —conciliar bancos, calcular amortizaciones, revisar facturas pendientes, cuadrar el resultado contable con el fiscal— que, si se dejan para última hora, chocan de frente con los resúmenes anuales de enero. Aquí va lo que la IA puede automatizar de verdad en este proceso, lo que todavía exige criterio profesional, y qué plazos vienen justo después del cierre.
Antes de nada, una precisión de enfoque: «cierre contable» no es sinónimo de «declaración de impuestos». El cierre es el trabajo interno de dejar la contabilidad correcta y completa; las declaraciones (190, 180, 347, 390, modelo 200) son la consecuencia de un cierre bien hecho. Automatizar solo la presentación de modelos sin automatizar el cierre previo es curar el síntoma sin tocar la causa, y es el error más frecuente que vemos en despachos que «ya usan IA» pero siguen teniendo eneros complicados.
Qué tareas del cierre puede automatizar la IA hoy
No todas las tareas de cierre tienen el mismo grado de madurez en automatización. Conviene distinguirlas para no comprar (o vender a un cliente) una promesa que la herramienta no cumple:
Automatización alta (fiable hoy):
- Conciliación bancaria: importación de extractos, cruce automático con asientos y detección de movimientos sin conciliar.
- Lectura y contabilización de facturas: OCR que extrae importe, IVA, retención y proveedor, y propone el asiento con la cuenta del PGC más probable.
- Cálculo de amortizaciones: tanto mensuales como el ajuste anual, a partir del cuadro de inmovilizado ya registrado.
- Alertas de documentación pendiente: qué cliente no ha enviado facturas de un mes concreto, qué gasto no tiene justificante asociado.
Automatización media (requiere revisión sistemática):
- Clasificación de conceptos ambiguos o poco habituales (una factura que podría ir a varias cuentas del PGC según el contexto del cliente).
- Detección de anomalías: asientos que se salen del patrón histórico, importes inusuales o duplicados potenciales, que la IA señala pero no resuelve sola.
- Propuesta de ajustes extracontables para el Impuesto sobre Sociedades (gastos no deducibles, diferencias temporarias): la IA puede sugerir candidatos a partir de las cuentas contables afectadas, pero la calificación fiscal final la valida el asesor.
Automatización baja o inexistente (sigue siendo trabajo humano):
- Decisiones de política contable con impacto fiscal relevante (por ejemplo, cuándo aplicar la reserva de capitalización o cómo tratar una operación vinculada).
- Revisión de la memoria y las cuentas anuales antes del depósito en el Registro Mercantil.
- Cualquier situación que implique interpretación normativa no automatizable por reglas (una exención dudosa, un criterio de imputación temporal discutible).
Automatizar el cierre contable paso a paso
- Adelanta la conciliación bancaria todo el año, no solo en diciembre. Un software con conciliación por IA (conexión automática al banco, matching por reglas) evita que el cierre se convierta en reconstruir doce meses de movimientos en una semana.
- Contabiliza facturas a diario o semanalmente, con OCR activado, en lugar de acumular carpetas para procesar en bloque en enero.
- Revisa el cuadro de amortizaciones automatizado antes del cierre para confirmar que las altas y bajas de inmovilizado del año están reflejadas.
- Deja que la IA marque anomalías (importes atípicos, asientos descuadrados, documentación pendiente) y dedica tiempo humano solo a esas excepciones, no a repasar todo el libro diario línea por línea.
- Genera el borrador de ajustes extracontables para Sociedades con antelación suficiente —no en la última semana de julio— para poder discutir con el cliente decisiones que sí requieren su criterio (reinversión, deducciones, planificación de plantilla).
- Presenta los resúmenes anuales (190, 180, 347, 390) una vez el cierre esté validado, no en paralelo a él.
Qué llega justo después del cierre: calendario 2026
El cierre de diciembre desemboca en una acumulación de obligaciones en enero y, para sociedades, en julio. Esta es la fotografía completa:
| Obligación | Qué resume | Plazo 2026 |
|---|---|---|
| Modelos 111 y 115 (4T) | Retenciones de IRPF y alquileres del último trimestre | 1 al 20 de enero |
| Modelo 303 e IVA (4T) | IVA del cuarto trimestre | 1 al 30 de enero |
| Modelo 390 | Resumen anual de IVA | Hasta el 30 de enero |
| Modelos 190, 180, 184 | Resúmenes anuales de retenciones (trabajo, alquileres, atribución de rentas) | Hasta el 31 de enero (en 2026, al caer en sábado, se traslada al 2 de febrero) |
| Modelo 347 | Operaciones con terceros superiores a 3.005,06 € | Hasta el 28 de febrero (revisa el día hábil exacto cada año) |
| Modelo 200 | Impuesto sobre Sociedades (ejercicio natural) | Del 1 al 25 de julio; como el 25 de julio de 2026 cae en sábado, el plazo efectivo se traslada al 27 de julio |
Aquí conviene señalar una discrepancia que hemos encontrado entre fuentes: varias páginas siguen citando «25 de julio» como fecha límite fija del modelo 200, sin matizar que en 2026 esa fecha cae en sábado. Fuentes actualizadas a junio de 2026 confirman que el plazo se traslada al 27 de julio de 2026, en aplicación de la regla general de traslado al siguiente día hábil. No es una fecha nueva ni un cambio normativo: es el mismo plazo de 25 días naturales tras el cierre del semestre, ajustado por el calendario de ese año concreto.
Herramientas reales para automatizar el cierre
No existe un único software «que lo hace todo»; en la práctica, un cierre automatizado combina piezas distintas:
- Conciliación bancaria con IA: herramientas especializadas conectan directamente con el banco y proponen el asiento contable a partir del histórico de movimientos, exportando después a A3, Sage o Contasol. Útiles sobre todo cuando se gestionan varias cuentas de varios clientes desde una misma asesoría.
- Suites contables con IA integrada: programas como Sage 50/200 o TeamSystem Reviso incorporan conciliación automática, amortizaciones automáticas y cobertura fiscal completa (IVA, IRPF e informativas) dentro del mismo entorno, sin necesidad de conectar herramientas externas.
- Plataformas de facturación con generación fiscal: Holded y similares generan directamente los modelos trimestrales y anuales desde la facturación registrada, con acceso compartido entre empresa y asesoría.
- Capa de automatización sobre el software ya existente: hay proveedores especializados en despachos que se conectan al programa contable habitual (sin sustituirlo) para contabilizar facturas con IA generativa y dejar el asiento propuesto listo para validar.
Según cifras publicadas por proveedores de este último tipo de solución, un despacho de 4 a 10 personas puede recuperar entre 20 y 40 horas al mes automatizando dos o tres procesos de back-office (facturas, conciliación, documentación pendiente). Es una cifra orientativa del propio sector, no un estándar garantizado: depende del volumen de clientes y de cuánta revisión manual siga siendo necesaria.
Errores comunes al automatizar el cierre
- Automatizar la presentación sin automatizar el cierre previo. Generar el modelo 390 o el 200 automáticamente no sirve de nada si la contabilidad de base tiene meses sin conciliar o facturas sin registrar.
- No revisar las anomalías que señala la IA. El sistema marca lo raro, pero alguien tiene que mirarlo; ignorar esos avisos sistemáticamente anula gran parte del valor de la herramienta.
- Dejar los ajustes extracontables del Impuesto sobre Sociedades para la última semana de julio, cuando deberían prepararse con la contabilidad ya cerrada, dando margen para decisiones que el cliente tiene que validar.
- Confundir el plazo del modelo 200 (25 días tras 6 meses del cierre) con el de otros modelos trimestrales, un error que varias fuentes fiscales señalan como habitual precisamente porque la lógica de cálculo es distinta a la del resto del calendario.
- No dejar rastro de las correcciones que hace la IA. Si el sistema propone un asiento y el profesional lo modifica, ese cambio debería quedar documentado para poder justificarlo ante una comprobación posterior.