Automatizar modelo 111 y 115: cómo hacerlo con IA
Cómo automatizar el modelo 111 y el modelo 115 con IA (guía 2026)
¿Merece la pena automatizar el modelo 111? La respuesta corta es sí, pero con matices que casi ningún artículo del sector explica bien: qué parte del proceso puede automatizarse de verdad hoy, cuál sigue exigiendo revisión humana y qué recargos te esperan si algo falla. En esta guía vamos con datos verificados, no con la promesa genérica de «la IA lo hace todo por ti».
Antes de entrar en herramientas, conviene aclarar un mito que circula en varios blogs del sector: automatizar estos modelos no es una novedad de 2026. Los programas de contabilidad llevan años generando borradores del 111 y el 115 a partir de la facturación registrada. Lo que ha cambiado en los últimos dos años es la capacidad de estas herramientas para leer facturas en PDF o foto, clasificar automáticamente qué operaciones llevan retención y detectar incoherencias antes de presentar. Ese es el salto real, y es el que vamos a desarrollar.
Qué son el modelo 111 y el modelo 115 (repaso rápido)
El modelo 111 es la autoliquidación trimestral con la que autónomos y empresas ingresan en la Agencia Tributaria las retenciones de IRPF practicadas a trabajadores, a profesionales que facturan con retención y a otros perceptores. Se rige por los artículos 80 a 101 del Reglamento del IRPF (RD 439/2007).
El modelo 115 cumple una función parecida pero específica: declara las retenciones del 19% que se practican sobre el alquiler de locales, oficinas o naves destinadas a una actividad económica. Aquí el matiz importante es quién presenta: lo hace el inquilino, no el propietario del inmueble. Si tu gestoría lleva a un cliente que ha alquilado su primer local, es habitual que confunda esta obligación porque, a diferencia del 111, aquí quien paga el alquiler actúa como retenedor en nombre de Hacienda.
Ambos comparten estructura de plazos, y ambos son de los modelos que más carga administrativa repetitiva generan en una gestoría: mismo trámite, cuatro veces al año, para cada cliente con empleados, profesionales con retención o alquiler de local.
Plazos 2026 del modelo 111 y el modelo 115
Los dos modelos comparten calendario trimestral, dentro de los primeros 20 días naturales del mes siguiente al cierre del trimestre:
| Trimestre | Periodo declarado | Plazo de presentación |
|---|---|---|
| 1T 2026 | Enero-marzo | 1 al 20 de abril de 2026 |
| 2T 2026 | Abril-junio | 1 al 20 de julio de 2026 |
| 3T 2026 | Julio-septiembre | 1 al 20 de octubre de 2026 |
| 4T 2026 | Octubre-diciembre | 1 al 20 de enero de 2027 |
Si domicilias el pago en banco, el plazo se adelanta cinco días hábiles (hasta el día 15 en todos los trimestres, porque el banco necesita ese margen para procesar el cargo). Y si el día 20 cae en fin de semana o festivo nacional, el plazo se traslada automáticamente al siguiente día hábil.
Las grandes empresas (facturación superior a 6.010.121,04 € en el ejercicio anterior) presentan ambos modelos mensualmente, en los primeros 20 días del mes siguiente al periodo de retención, en lugar de trimestralmente.
Recuerda también los resúmenes anuales que cierran el ciclo: el modelo 190 para el 111 y el modelo 180 para el 115, ambos con plazo hasta finales de enero del año siguiente. Un error muy habitual en gestorías con volumen es que el 190 o el 180 no cuadren con la suma de los cuatro trimestres correspondientes; la AEAT detecta esa descuadre de forma prácticamente inmediata.
El mito de los recargos: la cifra que muchos blogs siguen dando mal
Aquí conviene una aclaración porque hemos encontrado datos contradictorios en varias fuentes que consultamos para este artículo. Algunos blogs fiscales siguen citando una escala de recargos del 5%, 10%, 15% y 20% según el retraso en la presentación. Esa escala existió, pero quedó derogada por la Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal. Osborne Clarke
Desde julio de 2021, el recargo por presentación extemporánea sin requerimiento previo (artículo 27.2 LGT) es de un 1% más otro 1% adicional por cada mes completo de retraso, sin intereses de demora hasta que se cumplen los 12 meses. Es decir, presentar con 11 meses de retraso supone un recargo del 12%, no del 20%. A partir del día siguiente de cumplirse los 12 meses, el recargo se fija en el 15% y, además, empiezan a devengarse intereses de demora desde el día siguiente al fin de ese periodo. Crowd LegalCrowd Legal
Si tu gestoría lleva años usando el dato antiguo en formaciones internas o en la comunicación con clientes, vale la pena corregirlo: el sistema actual es más favorable para quien regulariza voluntariamente, y explicárselo bien a un cliente nervioso por un retraso puede evitar pagos innecesarios o discusiones basadas en información obsoleta.
Aparte del recargo, si Hacienda te requiere antes de que presentes voluntariamente, el régimen cambia por completo: entras en el terreno sancionador del artículo 191 LGT, con multas de entre el 50% y el 150% de la cuota dejada de ingresar. La diferencia entre presentar tarde por tu cuenta y que te pillen antes es, literalmente, la diferencia entre un recargo de un dígito y una sanción que puede duplicar la deuda.
Automatizar modelo 111: qué hace realmente la IA hoy
Aquí está la parte que interesa a quien gestiona varios clientes cada trimestre. La automatización con IA en 2026 cubre, con distinto grado de madurez, estas tareas:
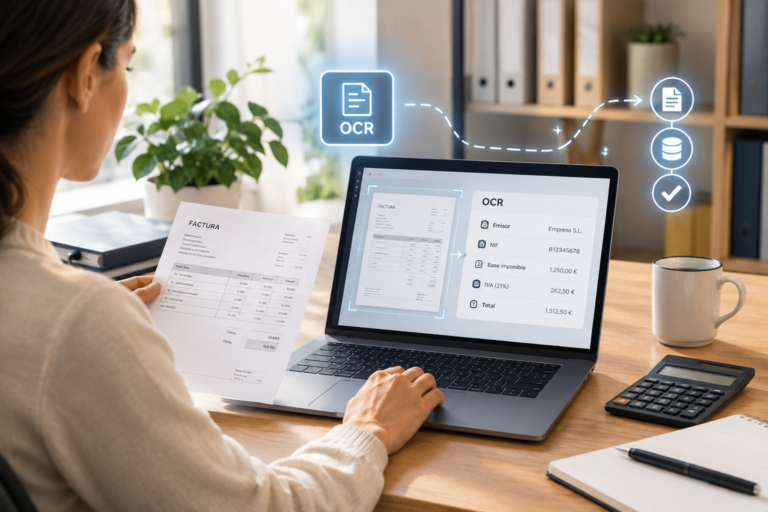
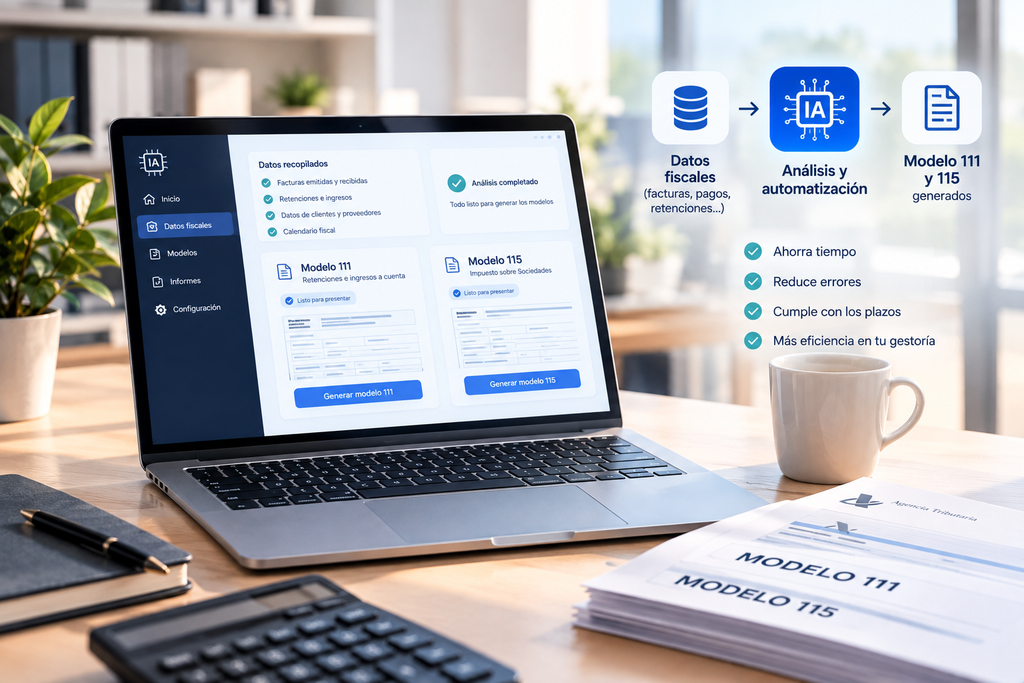
Lectura y clasificación de facturas. El OCR con IA extrae importe, base imponible, tipo de retención (7%, 15%, 19%, o la tabla variable de nóminas) y emisor directamente de la factura escaneada o en PDF, sin picar los datos a mano.
Generación automática del borrador. A partir de la contabilidad ya registrada, el software calcula las casillas del 111 o del 115 y presenta un borrador listo para revisar, en lugar de un formulario en blanco.
Validación previa. Antes de enviar, el sistema contrasta los totales entre bloques y avisa de incoherencias típicas: una casilla obligatoria vacía, un importe que no cuadra con el número de perceptores, o un profesional que aparece en el 190 anual pero no en ninguno de los cuatro 111 trimestrales.
Alertas de vencimiento. Notificaciones automáticas antes de que se cierre cada plazo, especialmente útiles cuando llevas la fiscalidad de decenas de clientes con calendarios ligeramente distintos (domiciliado vs. no domiciliado, trimestral vs. mensual).
Lo que la IA no hace todavía de forma fiable, y aquí es donde muchas herramientas venden más de lo que cumplen: decidir por sí sola si una factura lleva retención cuando el caso es ambiguo (por ejemplo, un profesional que factura tanto actividades con retención como sin ella), o interpretar exenciones específicas del modelo 115 cuando el arrendador acredita tributación por Impuesto de Sociedades. Esa capa de criterio profesional sigue —y seguirá— siendo del gestor.
Automatizar el modelo 111 paso a paso con software actual
- Centraliza la facturación en el software contable que ya uses (o migra si el actual no ofrece OCR ni clasificación automática).
- Activa la lectura automática de facturas para que el sistema extraiga base, tipo y retención de cada documento recibido y emitido.
- Revisa el borrador trimestral que genera la herramienta antes de que llegue la fecha límite; no lo presentes sin comprobar al menos los perceptores con importes más altos.
- Valida contra el resumen anual previsto (190 o 180) para detectar descuadres antes de que lo haga la AEAT.
- Presenta telemáticamente con certificado digital, Cl@ve o colaboración social, y guarda el justificante.
Casos prácticos
Caso 1 — Gestoría con 45 clientes autónomos. Antes de automatizar, un gestor dedicaba aproximadamente 15 horas por trimestre a revisar facturas con retención y rellenar manualmente los modelos 111 de sus clientes. Tras incorporar un software con OCR y generación automática de borradores, ese tiempo se redujo a un rango estimado de 4-6 horas de revisión y validación, según cifras que varios proveedores del sector (Holded, herramientas especializadas en gestorías) publican en sus propios estudios de caso. La cifra concreta de ahorro depende del volumen de facturas y de cuántas requieren revisión manual por ambigüedad, así que conviene tratarla como orientativa y no como promesa.
Caso 2 — Autónomo con local alquilado. Un diseñador gráfico autónomo alquila un local a 900 €/mes + IVA. Al no llevar contabilidad automatizada, olvidó presentar el modelo 115 en un trimestre porque no tenía alertas de vencimiento. Lo presentó 40 días tarde, sin requerimiento previo. El recargo aplicable, con el sistema actual del artículo 27 LGT, fue del 2% (1% + 1% por el primer mes completo de retraso) sobre los 171 € retenidos ese trimestre (19% de 900 €), es decir, algo más de 3 €. Una cifra pequeña en este caso, pero el mismo error con una base imponible mayor —o repetido trimestre tras trimestre— escala rápido. Este es exactamente el tipo de olvido que una alerta automática de vencimiento evita sin necesidad de inteligencia artificial sofisticada: basta con un recordatorio bien configurado.
Costes aproximados de las herramientas de automatización
Los precios varían según el número de clientes gestionados y las funcionalidades activadas; estos son órdenes de magnitud recogidos de fuentes públicas de los propios proveedores, no cotizaciones cerradas:
- Sage 50 con funciones de IA: desde 45 €/mes, con generación automática de asientos a partir de facturas escaneadas y detección de anomalías. Limitación real: las funciones de IA solo están disponibles en las versiones más recientes.
- Holded: genera automáticamente los modelos 303, 111, 115 y 390 desde la facturación registrada, con opción de compartir acceso directo con la gestoría. Precio variable según plan.
- Contasimple o Anfix: opciones más económicas, adecuadas para actividades sencillas que solo necesitan cubrir los modelos básicos, sin integración contable avanzada.
- Herramientas especializadas para despachos con volumen (tipo Geyce o similares): automatización del cálculo, alertas de vencimiento y presentación telemática integrada; el coste suele depender del número de clientes gestionados y se cotiza a medida.
No existe hoy un «precio de mercado» único para automatización fiscal con IA: la horquilla real va desde soluciones de bajo coste pensadas para un autónomo individual hasta suites completas para despachos con cientos de clientes, con presupuestos que se negocian caso por caso. Cualquier cifra cerrada que veas en publicidad merece confirmarse directamente con el proveedor antes de decidir.
Errores comunes al automatizar estos modelos
- Confundir el 111 con el 115. Las retenciones sobre alquileres de locales van en el 115, nunca en el 111, aunque ambos compartan plazos y estructura.
- Presentar el 111 o el 115 «en blanco» sin presentarlo. Si estás dado de alta como retenedor, debes presentar el modelo con resultado cero mientras la obligación siga activa, aunque no haya habido retenciones ese trimestre.
- No revisar el borrador que genera la IA. La automatización reduce el trabajo manual, no la responsabilidad de comprobar que los datos son correctos antes de presentar.
- Descuadrar el trimestral con el resumen anual. Un profesional olvidado en un 111 pero incluido en el 190 (o un arrendador en el 115 no reflejado en el 180) genera una discrepancia que la AEAT detecta de forma automática.
- Aplicar mal la tabla de retención de nóminas. No es un porcentaje fijo: depende del salario bruto anual, la situación familiar y otras circunstancias del trabajador, algo que la IA solo calcula bien si los datos de entrada están completos.
Diagrama de decisión: ¿qué nivel de automatización necesitas?
- ¿Gestionas menos de 10 clientes con obligación de 111/115? → Un software económico con generación automática de borrador (tipo Contasimple o Anfix) probablemente cubre tus necesidades sin coste elevado.
- ¿Gestionas entre 10 y 50 clientes? → Evalúa una plataforma con OCR de facturas y validación previa antes de presentar (tipo Holded o Sage con IA); el ahorro de tiempo empieza a justificar el coste mensual.
- ¿Gestionas más de 50 clientes o llevas varios modelos en paralelo (111, 115, 303)? → Necesitas alertas de vencimiento centralizadas y presentación telemática integrada; aquí conviene comparar varias suites especializadas para despachos antes de decidir, porque el coste se negocia según volumen.
- ¿Tu software actual no tiene ni OCR ni clasificación automática? → Antes de sumar una herramienta nueva, comprueba si tu proveedor actual ofrece una actualización o migración guiada; cambiar de sistema tiene un coste de adaptación que a veces no compensa frente a activar funciones ya disponibles.