Automatizar Impagados y Morosidad con IA: Guía completa
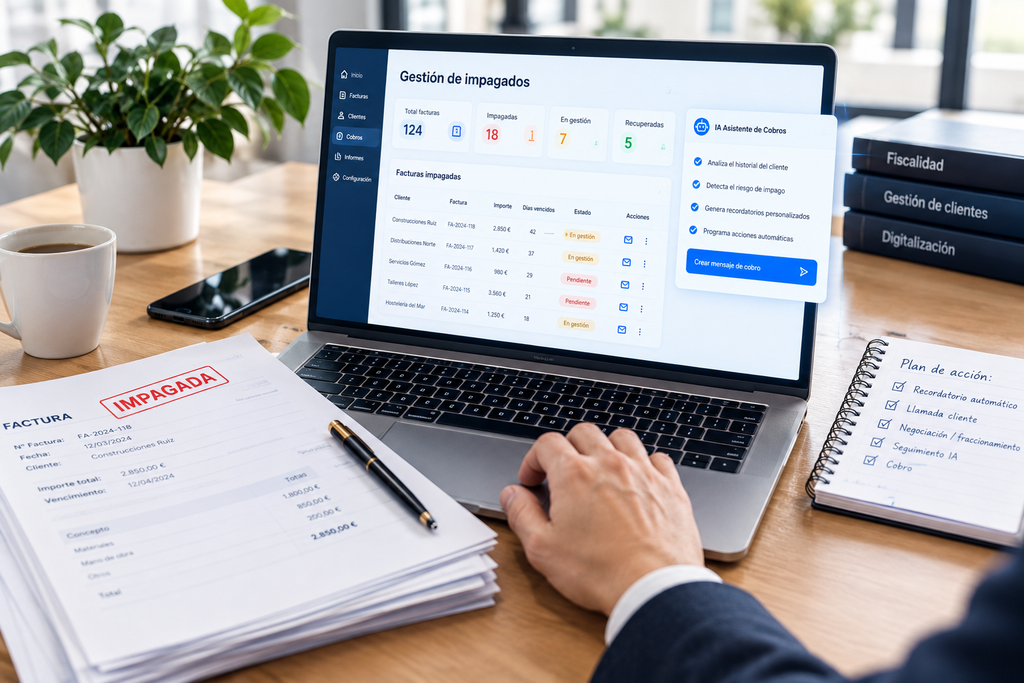
Automatizar la gestión de impagados y morosidad con IA
Casi ninguna pyme española reclama lo que la ley ya le da por derecho cuando un cliente paga tarde. Automatizar la gestión de impagados con IA no es solo perseguir facturas vencidas más rápido: es aplicar de forma sistemática un derecho legal que la mayoría de negocios deja sobre la mesa por desconocimiento o por no querer incomodar al cliente. Y no, no hace falta avisar antes al deudor para que ese derecho empiece a funcionar a tu favor.
El derecho que casi nadie ejerce, y que la ley te da automáticamente
La Ley 3/2004 de lucha contra la morosidad fija un plazo máximo de pago de 30 días entre empresas, ampliable a 60 si se pacta expresamente. Cuando el deudor se pasa de ese plazo, dos cosas ocurren de forma automática, sin que tengas que enviar ningún aviso previo: se activa el interés de demora legal, y nace el derecho a una indemnización fija de 40 € por cada factura impagada, sin necesidad de demostrar ningún gasto. Esto responde a la duda más frecuente sobre este tema, la de si hay que reclamar formalmente antes de que el interés empiece a correr: no, corre solo desde el día siguiente al vencimiento.
El interés de demora se calcula sumando 8 puntos al tipo del BCE, y se publica cada semestre en el BOE. Para el segundo semestre de 2026 (julio-diciembre), ese tipo es del 10,40% anual. Si un contrato pacta un interés inferior a este mínimo legal, o excluye directamente la indemnización de 40 €, esa cláusula puede considerarse nula por abusiva — otra duda habitual que se resuelve así de claro: no puedes renunciar por contrato a menos de lo que marca la ley.
Un cálculo real, con cifras, que casi nadie hace bien a mano
Aquí está el tipo de ejemplo que la mayoría de guías sobre este tema no se molesta en desarrollar. Imagina una factura de 2.000 € con vencimiento pactado a 30 días, que el cliente termina pagando 45 días después de esa fecha. El interés de demora se calcula así: 2.000 € × 10,40% × (45/365) = 12,82 € de interés acumulado. A eso se suma la indemnización fija de 40 €. Total reclamable además del principal: 52,82 €.
Puede parecer poco en una factura aislada, pero multiplícalo por una cartera con varios clientes que sistemáticamente pagan tarde, y la cifra deja de ser simbólica. Más importante todavía: reclamarlo de forma sistemática cambia el comportamiento del cliente a medio plazo, porque deja de ser gratis retrasarse.
Dónde entra la IA en todo este proceso
Automatizar esto con IA significa que un sistema hace, sin intervención manual, tres cosas que a mano casi nadie mantiene de forma consistente. Primero, detecta automáticamente qué facturas han superado su fecha de vencimiento, cruzando tu facturación con los movimientos bancarios reales, exactamente el mismo mecanismo que ya explicamos en el artículo sobre conciliación bancaria automática con IA. Segundo, calcula el interés de demora exacto para cada factura vencida, aplicando siempre el tipo vigente del semestre en curso —algo que se actualiza cada seis meses y que un sistema manual olvida actualizar con facilidad—. Tercero, genera automáticamente la reclamación, con el importe correcto ya calculado, incluyendo el principal, los intereses y los 40 € de indemnización, lista para enviar tras una revisión rápida.
Cómo montarlo sin depender de un software carísimo
No hace falta contratar una plataforma especializada de recobro para empezar. Si ya usas Zapier o Make, como vimos en el artículo sobre cómo automatizar tu gestoría sin programar, puedes montar un flujo sencillo: cuando una factura marcada como pendiente en tu hoja de seguimiento supera su fecha de vencimiento sin registrar el cobro correspondiente, el sistema te envía un aviso automático con el cálculo del interés acumulado hasta ese momento. Para un volumen más alto de clientes morosos recurrentes, sí empieza a compensar una plataforma especializada, que añade el seguimiento de todo el protocolo de reclamación y genera la documentación necesaria si el caso acaba en vía judicial.
El protocolo que deberías automatizar, no solo el cálculo
Reclamar bien no es solo mandar un email agresivo el día 31. El enfoque que mejor funciona sigue una escalada progresiva: un recordatorio amable antes incluso de que venza el plazo, un aviso formal a los pocos días de superarlo, un requerimiento con el cálculo de intereses ya incluido si sigue sin pagar, y solo como último recurso, la vía de recobro profesional o judicial. Automatizar esta escalada evita dos errores opuestos y muy habituales: dejar pasar meses sin reclamar nada, o saltar directamente a un tono agresivo con un cliente que simplemente se retrasó unos días por un despiste puntual.
A quién se aplica esto realmente, y a quién no
Un matiz que conviene aclarar aquí mismo, porque genera bastante confusión: esta normativa se aplica a operaciones entre empresas y entre empresas y la Administración Pública, no a deudas con consumidores particulares, que se rigen por normativa distinta. Y si eres autónomo sin empleados, la ley se aplica exactamente igual que a una sociedad, porque lo que determina su aplicación es la naturaleza mercantil de la operación, no la forma jurídica de quien la reclama.
Además, para poder exigir estos intereses, tú como acreedor debes haber cumplido correctamente tus propias obligaciones contractuales. Antes de automatizar reclamaciones masivas, confirma que tus propios plazos y condiciones de entrega están en regla, porque el deudor puede alegar que el retraso no le es imputable si detecta un incumplimiento previo por tu parte.
Por qué esto también protege tu tesorería, no solo tu bolsillo
Más allá del importe concreto de cada interés, el verdadero valor de automatizar este proceso es la visibilidad inmediata sobre tu situación real de cobros: saber en todo momento cuánto dinero tienes pendiente de cobrar, de quién, y desde cuándo, sin tener que revisar manualmente cliente por cliente. Esto conecta directamente con la previsión de liquidez que toda pyme necesita para no llevarse sorpresas de tesorería a fin de mes. Y responde de paso a la última duda que suele quedar en el aire: no, el tipo de interés no es fijo para siempre, cambia cada semestre en el BOE, así que cualquier automatización que montes debe revisar ese dato dos veces al año, no darlo por bueno de forma indefinida.