Conciliación Bancaria Automática IA: Guía Paso a Paso
Conciliación bancaria automática con IA: cómo funciona paso a paso
La conciliación bancaria automática con IA es una de las automatizaciones que más rechazo evita en una gestoría. Coger el extracto del banco y cruzarlo apunte a apunte con las facturas registradas es mecánico y repetitivo. Por eso es también donde la automatización marca una diferencia más evidente desde el primer mes.
Qué es la conciliación bancaria, en términos prácticos
Conciliar el banco significa comprobar que cada movimiento del extracto tiene su correspondencia en la contabilidad. Un cobro de cliente coincide con una factura emitida. Un pago a proveedor coincide con una factura recibida. Cuando todo cuadra, el saldo contable coincide con el saldo real. Hecho a mano, con una cartera de 20-30 clientes, esto puede suponer entre 3 y 5 horas mensuales por cliente.
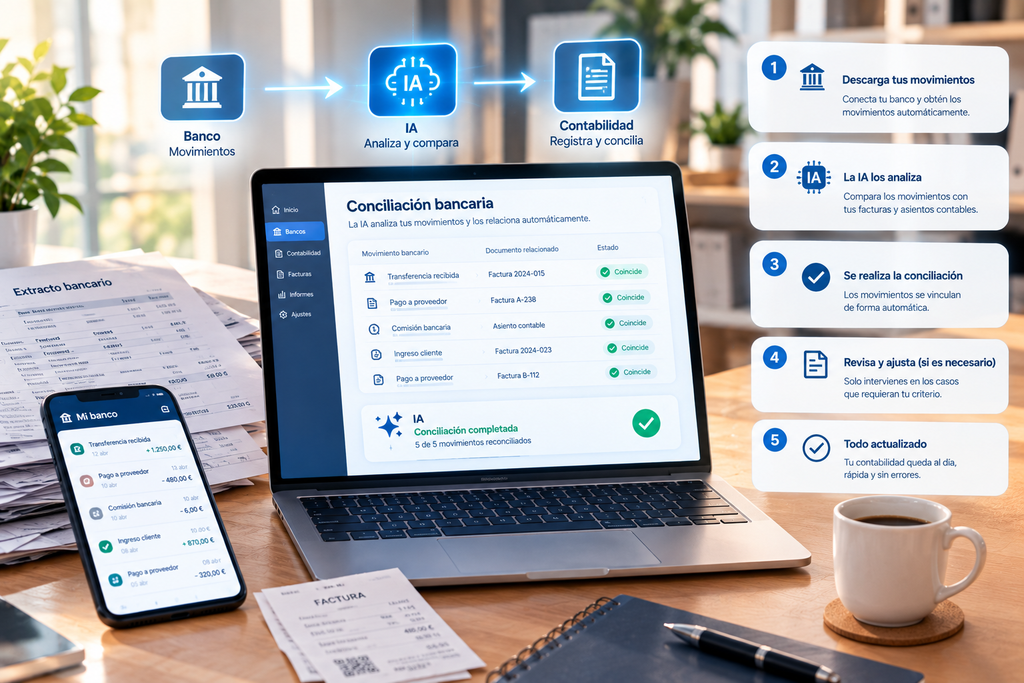
Cómo funciona la conciliación bancaria automática con IA
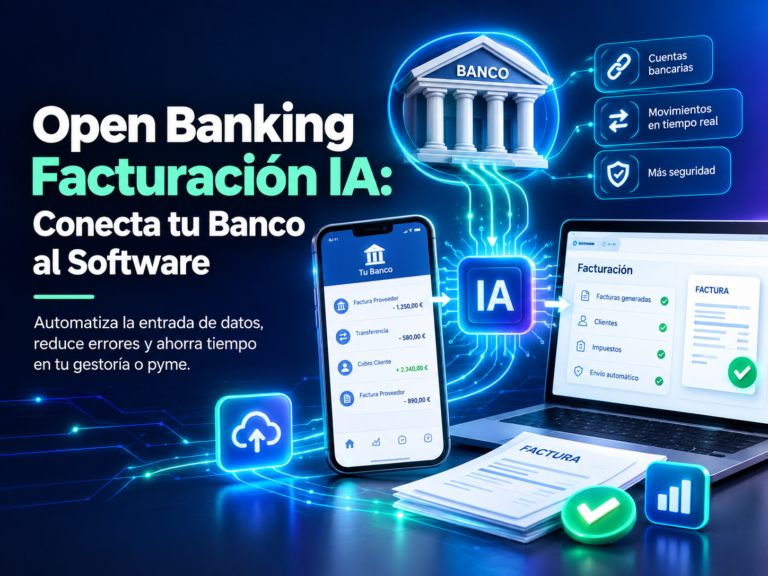
Combina dos tecnologías que ahora trabajan juntas. La primera es el open banking: la normativa europea obliga a los bancos a compartir los movimientos con terceros autorizados, siempre con consentimiento del titular. La segunda es un motor de emparejamiento con aprendizaje, que compara los movimientos con las facturas ya registradas por importe, fecha y emisor. Cuando hay dudas, marca el apunte como excepción para revisión humana.
Paso a paso: cómo se implementa en la práctica
Paso 1: conecta las cuentas bancarias vía open banking. El proceso de autorización dura un par de minutos y se renueva periódicamente por seguridad.
Paso 2: centraliza primero tu facturación. Sin esto, el motor de emparejamiento no tendrá nada con qué comparar, y marcará casi todo como excepción.
Paso 3: define reglas iniciales por cliente o proveedor. El sistema aprende con el tiempo, pero arranca mejor con un empujón inicial.
Paso 4: deja correr un primer mes en modo supervisado. Revisa manualmente todas las conciliaciones automáticas al principio, no porque vayan a estar mal, sino para detectar patrones que el sistema todavía no domina.
Paso 5: a partir del segundo mes, revisa solo las excepciones. Aquí es donde se nota el verdadero ahorro de tiempo.
Cuánto tiempo ahorra realmente
| Tarea | Sin automatizar | Con conciliación bancaria automática con IA |
|---|---|---|
| Conciliar 50 movimientos de un cliente | 2-3 horas | 15-20 minutos |
| Detectar un pago duplicado | Al cuadrar el mes, si se detecta | Aviso automático el mismo día |
| Cuadrar 30 clientes al mes | 3-4 jornadas completas | Media jornada |
Qué hacer con las excepciones
No todas son iguales. Los pagos parciales suelen bastar con enseñarlos una vez al sistema. Las comisiones bancarias normalmente no tienen factura asociada. Los movimientos sin correspondencia son los que de verdad requieren investigar.
Seguridad y protección de datos
El acceso vía open banking requiere autorización explícita del titular. Confirma que el proveedor tiene la certificación correspondiente y un contrato de tratamiento de datos conforme al RGPD, según explica la Agencia Española de Protección de Datos.
Cuándo NO compensa automatizarlo todavía
Si tu cartera es muy pequeña, el tiempo de configuración inicial puede no compensar frente a seguir conciliando a mano. El punto de inflexión suele estar entre los 15 y 20 clientes activos con movimientos regulares.
Preguntas frecuentes
¿La conciliación automática sustituye completamente la revisión humana?
No. Reduce el volumen de revisión manual, pero las excepciones siguen necesitando criterio humano.
¿Necesito el consentimiento del cliente para conectar su cuenta?
Sí, siempre, y esa autorización debe renovarse periódicamente.
¿Funciona igual con cualquier banco?
En general sí, ya que la normativa PSD2 obliga a todos los bancos europeos a ofrecer este acceso.
¿Qué pasa si cambio de software de gestión más adelante?
El histórico se puede exportar, pero el sistema nuevo tendrá que aprender los patrones de pago desde cero.