Open Banking Facturación IA: Conecta tu Banco al Software
Open banking, facturación e IA son tres piezas que llevan un tiempo encajando cada vez mejor, y el marco legal que las sostiene está a punto de cambiar de forma significativa. Si ya conectaste tu banco a tu software de gestión, o estás pensando en hacerlo, hay una normativa nueva en camino que conviene entender antes de que llegue.
Qué es exactamente el open banking, sin tecnicismos
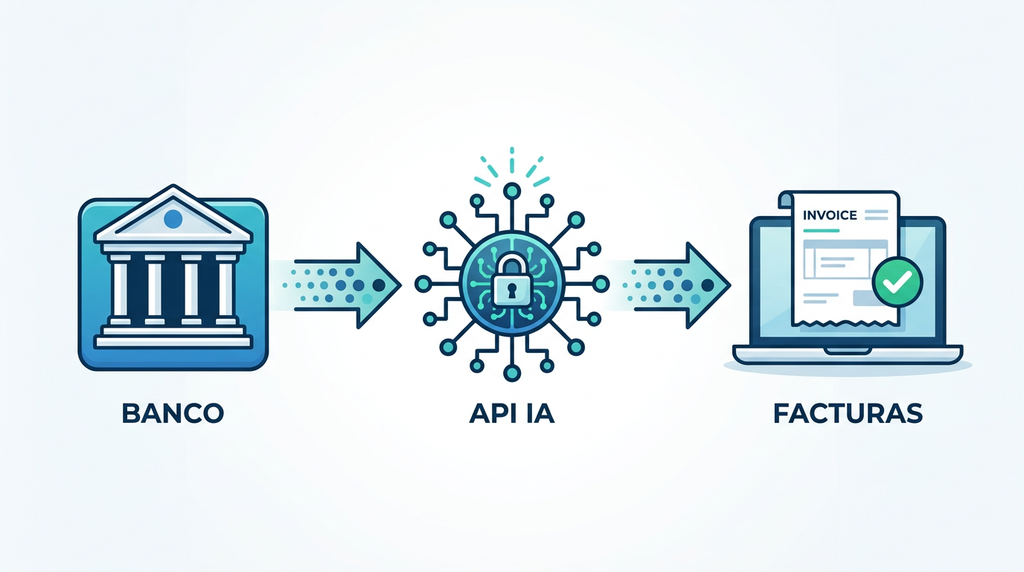
El open banking es la obligación, impuesta por la normativa europea, de que los bancos compartan los datos de tus cuentas con terceros autorizados, siempre con tu consentimiento explícito. Gracias a esto, tu software de facturación puede leer los movimientos de tu cuenta directamente, sin que nadie tenga que descargar un extracto y subirlo a mano. Es la base técnica sobre la que funciona la conciliación bancaria automática que ya explicamos en nuestra guía de conciliación bancaria con IA: sin open banking, ese proceso simplemente no sería posible.
Cómo aplican open banking y facturación con IA juntos, en la práctica
Cuando conectas tu cuenta bancaria a tu software de gestión, un motor de inteligencia artificial cruza cada movimiento con tus facturas ya registradas, buscando coincidencias por importe, fecha y emisor. La combinación de open banking, facturación e IA es lo que permite que ese cruce ocurra en tiempo casi real, en vez de esperar a que alguien revise el extracto manualmente a fin de mes.
El cambio normativo que está a punto de llegar: PSD3 y el PSR
Aquí está la parte que pocas guías mencionan todavía. El 27 de noviembre de 2025, el Parlamento Europeo y el Consejo alcanzaron un acuerdo político sobre la nueva Directiva de Servicios de Pago (PSD3) y su reglamento complementario (PSR), y el texto de compromiso quedó confirmado por el Consejo en abril de 2026. Solo falta la votación formal y su publicación en el Diario Oficial de la Unión Europea, prevista para el primer semestre de 2026.
La diferencia clave que debes entender: el PSR es un reglamento, así que sus normas se aplican de forma directa y uniforme en toda la UE en cuanto entra en vigor, sin pasar por el Congreso español. La PSD3 es una directiva, y necesita transponerse a la legislación española, un proceso que se espera se alargue hasta mediados o finales de 2027.
Qué cambia concretamente para ti
El cambio más visible es la Verificación del Beneficiario (VoP): antes de ejecutar una transferencia, el sistema comprobará que el IBAN y el nombre del titular coinciden realmente, algo que ya es obligatorio para transferencias SEPA Instant desde octubre de 2025, y que PSD3 extenderá a todos los canales de pago. Bizum, por ejemplo, ya opera bajo este régimen desde entonces.
El segundo cambio relevante para quien usa open banking en su facturación: PSD3 y el PSR obligan a estandarizar las APIs de acceso a los datos bancarios. Hasta ahora, cada banco implementaba su propia versión de la API de open banking, con diferencias que generaban fallos de conexión frecuentes entre proveedores. Una API de referencia común debería reducir estos problemas técnicos de forma notable.
Existe además una pieza nueva y menos conocida: FIDA (Financial Data Access), un reglamento paralelo que ampliará el concepto de open banking hacia inversiones, pensiones y seguros, más allá de las simples cuentas corrientes.
Qué revisar antes de conectar tu cuenta a un software con IA
Antes de dar acceso a tus movimientos bancarios, confirma tres cosas: que el proveedor de tu software de gestión está autorizado como agregador de información bancaria (no cualquier plataforma puede ofrecer esto legalmente), que existe un contrato de tratamiento de datos conforme al RGPD, tal como explicamos en el artículo sobre IA y protección de datos: qué dice el RGPD sobre tus facturas, y que la autorización de acceso se renueva periódicamente, como exige la normativa de seguridad vigente.
Preguntas frecuentes
¿Necesito hacer algo ya para adaptarme a PSD3?
No de forma inmediata. La aplicación efectiva en España no se espera hasta mediados o finales de 2027. Tu proveedor de software es quien debe adaptar su conexión a las nuevas APIs cuando llegue el momento, sin que tú tengas que intervenir directamente.
¿El open banking es seguro para compartir los datos de mis clientes?
Sí, siempre que el proveedor esté debidamente autorizado y tenga en regla el contrato de tratamiento de datos. La conexión requiere tu consentimiento explícito y se renueva periódicamente por normativa.
¿Qué pasa con las conexiones de open banking que ya tengo activas hoy?
Deberían seguir funcionando con normalidad durante la transición. Los proveedores autorizados existentes se trasladan a la nueva categoría regulatoria unificada sin que el usuario final note interrupciones.
¿FIDA afecta ya a mi gestoría?
Todavía no, es un desarrollo posterior y más amplio que el open banking bancario tradicional. Conviene seguirlo de cerca, pero no requiere ninguna acción por tu parte a día de hoy.